Obligasjoner? Traurige greier! Men ikke hvis du skal vinne kriger eller seire i KI-kappløpet.
Alle har hørt ordet obligasjon, men få vet hva det egentlig er. Enda færre vet hvilken sprengkraft obligasjonene har, og knapt noen kjenner historien bedre enn Robin Wigglesworth. Han er redaktør for Alphaville, Financial Times’ finansblogg, og er faktisk bosatt i Oslo, selv om han nå turnerer verden rundt med sin nye bok A Fabulous Debt. I boka tar han leserne med gjennom nesten tusen år, fra Venezias krigslån i 1171 og nesten fram til Googles 100-årige KI-obligasjon i 2026.
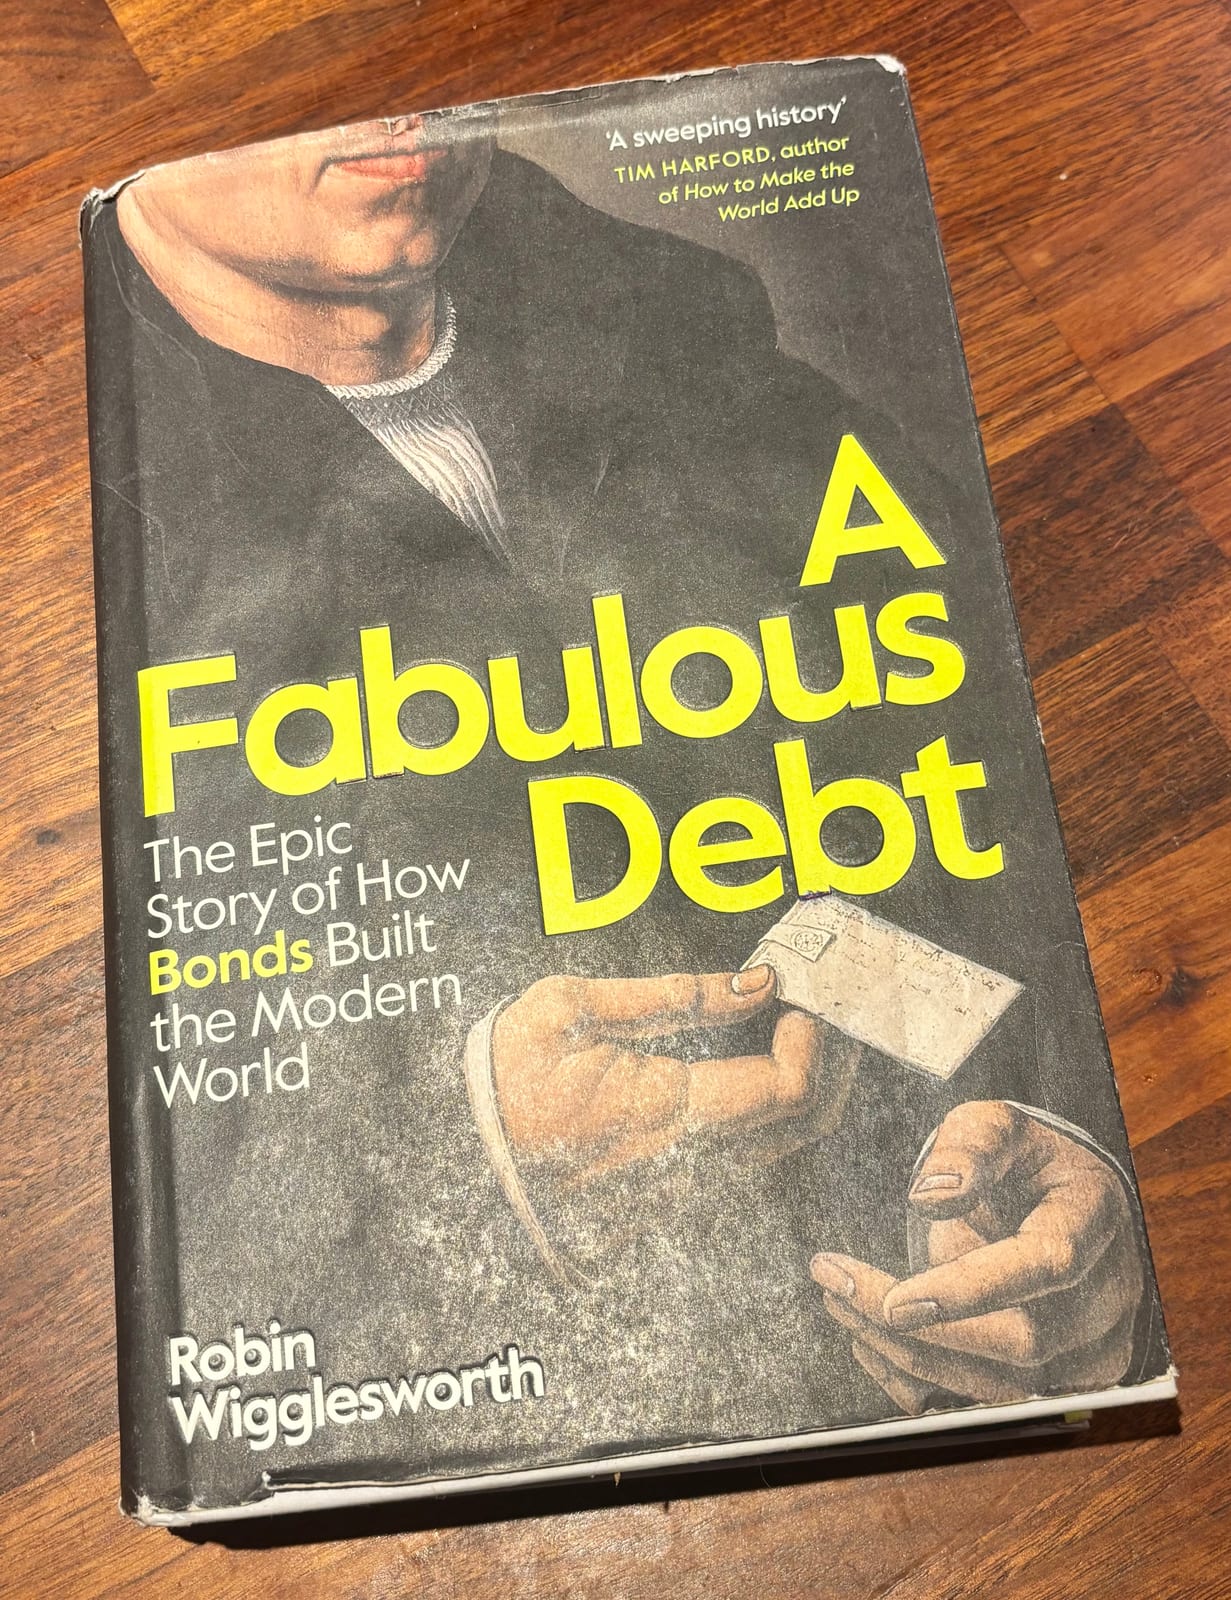
- Bok
- A Fabulous Debt
- Forfatter
- Robin Wigglesworth
- Sjanger
- Sakprosa
Oppfinnelsen av obligasjonen skjedde mens Venezia var i strid med Det bysantinske riket og byen Konstantinopel. Venezia hadde behov for penger, enormt mye penger. Løsningen ble å tvinge byens rikeste til å låne byen penger gjennom såkalte prestiti (venetianske obligasjoner).
Det var et rentepapir som ga kjøperen en fast, årviss avkastning uten fast forfall. Samtidig var rentepapiret omsettelig, så du kunne selge papiret til markedspris hvis du ønsket det. Låntakeren, Venezia, var ikke forpliktet til å betale tilbake på noe bestemt tidspunkt, mens långiveren likevel kunne få ut pengene sine. Dette høres jo ganske tilforlatelig ut, men som Wigglesworth viser på forbilledlig vis, er dette et veldig kraftig finansielt instrument.
Venezia vant ikke slaget i 1172, men slo i 1204 hardt tilbake, godt hjulpet av et svært velfungerende obligasjonsmarked. 400 år senere brukte Nederland obligasjoner, men gjorde dem frivillig og folkelig for å mobilisere vanlige folks sparepenger i kampen mot spanjolene, og de seiret etter 80 års krigføring. Den spanske kongen var henvist til tvangslån eller utenlandske aktører og ble slitt ned av nederlandske folkeobligasjoner.
Den nederlandske stattholderen Vilhelm av Oranien ble konge i England i 1689 og tok med seg det nederlandske finanssystemet. De såkalte Consols (1751) var svært likvide obligasjoner og var regnet som verdens sikreste investering i over hundre år. Consols var helt avgjørende for at britene etter 20 år endelig kunne nedkjempe Napoleon ved Waterloo i 1815.
Den aller største seierherren var kanskje ikke den britiske kongen, men Nathan Mayer Rothschild, som var både arkitekten og den ubestridte dealmakeren i City, Londons finanssenter.
Etter Napoleonskrigene internasjonaliserte han finanshandelen og sørget for at obligasjonsrentene ble utbetalt i pund sterling, et grep som har sikret Londons posisjon i finansverdenen fram til i dag. Rothschild-familien kunne derimot ikke hindre at verdens finansielle midtpunkt flyttet seg til USA, som videreførte obligasjonenes magi.
I USA var det landets første finansminister, Alexander Hamilton, som la grunnmuren. I 1790 overtok den føderale staten delstatenes gjeld fra uavhengighetskrigen og gjorde den om til omsettelige statsobligasjoner. Dermed fikk den unge republikken en kreditt verden kunne stole på.
Det største løftet obligasjonene bidro til, var likevel den massive jernbaneutbyggingen på 1800-tallet, men det gikk ikke smertefritt. Da Jay Cookes bank gikk overende på jernbaneobligasjoner i 1873, utløste det en depresjon som varte i flere år. Mønsteret med finansielle innovasjoner, bobler og krakk har preget amerikansk økonomi siden.
Wigglesworth skildrer denne utviklingen levende og pedagogisk. Når han kommer fram til vår datastyrte finansverden, blir instrumentene langt mer komplekse. Likevel lykkes han både med brede portretter av personlighetene og med å forklare de finansielle innovasjonene, for eksempel kvantitative lettelser (QE), som han bruker mye plass på i boka.
QE betyr i realiteten at sentralbanken trykker penger ut av tynn luft og kjøper statsobligasjoner for å få ned rentene. Investorene må da søke andre investeringsmuligheter, og forhåpentligvis skaper det vekst. QE ble brukt i stort monn ved finanskrisen i 2008 og covid, men fra 2022 måtte sentralbankene heve rentene i stedet, da inflasjonen og energikrisen kom etter Russlands invasjon av Ukraina.
Og i 2026 er etterspørselen etter kapital veldig stor, på grunn av økte forsvarsinvesteringer og naturligvis kunstig intelligens. Samtidig presser Iran-krigen og høy inflasjon rentene opp. Dermed er også de lange rentene de høyeste på 20 år, noe FT stadig minner leserne om. Samtidig har den amerikanske statsgjelda passert 40 000 milliarder dollar og er nå omtrent like stor som hele økonomien. Det har bare skjedd én gang tidligere, etter andre verdenskrig.
På samme måte som venetianerne, nederlenderne og britene må dagens hyperscalers ty til obligasjonsmarkedet for å finansiere sitt kolossale kappløp. I år har Amazon, Alphabet, Meta, Microsoft og Oracle lånt over 370 milliarder dollar, omtrent en femtedel av alle amerikanske selskapsobligasjoner med høy kredittverdighet. For bare noen år siden lånte de i snitt 28 milliarder i året.
Men nå kan obligasjonsmarkedet selv sette ned foten, advarer Wigglesworths kollega i Alphaville: De fleste obligasjonsfond har et tak på 1–2 prosent per låntaker. I det amerikanske markedet tilsvarer det 100–200 milliarder dollar, og flere av aktørene nærmer seg allerede grensen. Derfor må selv Google og Amazon nå betale en risikopremie som om de var langt svakere låntakere. Det er en markant endring fra tidligere i år, da investorene sto i kø.
I februar lånte Google en milliard pund over hundre år, og investorene ville gi ni ganger så mye. Det var den første hundreårsobligasjonen fra et teknologiselskap siden Motorola i 1997, og Google bærer dermed arven etter Venezias evige prestiti og Londons Consols.
Wigglesworth sammenligner selv KI-gjelda med jernbaneobligasjonene. Justert for økonomiens størrelse tilsvarer jernbanegjelda fra 1890 rundt 10 tusen milliarder dollar i dag, mens han anslår KI-gjelda til noen få tusen milliarder. Jernbanen forandret Amerika, men ga også krakkene i 1873 og 1893. Hva har vi i vente?
Historien lærer oss at noen vil brenne fingrene i denne prosessen. Verdens største pensjonsfond forblir neppe uberørt. Leser du Robin Wigglesworths A Fabulous Debt, stiller du uansett bedre forberedt enn SVs leder Kirsti Bergstø.
Kanskje konkluderer du til og med som obligasjonsforvalteren Jim Leaviss: «There is nothing more fascinating than a fixed income instrument. Nothing.»